Domain holzgrundierung.de kaufen?
Wir ziehen mit dem Projekt
holzgrundierung.de um.
Sind Sie am Kauf der Domain
holzgrundierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holzgrundierung.de kaufen?
Wo liegt der Unterschied zwischen Haftgrund, Grundierung und Tiefengrund?
Haftgrund, Grundierung und Tiefengrund sind alle Produkte, die vor dem Auftragen von Farbe oder Lack auf Oberflächen verwendet werden. Der Haftgrund dient dazu, die Haftung der Farbe auf schwierigen Untergründen zu verbessern. Die Grundierung wird verwendet, um die Oberfläche zu glätten, Unebenheiten auszugleichen und die Farbe gleichmäßig aufzutragen. Der Tiefengrund wird verwendet, um poröse Untergründe zu versiegeln und das Eindringen von Farbe oder Feuchtigkeit zu verhindern. **
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **


Ähnliche Suchbegriffe für Aufwand
Top-Angebote
Produkte zum Begriff Aufwand:
-
WS-Haftgrund M4021 Dickschicht Zinkphoshat-Grundierung sandgelb, 2,5Ltr.Lösemittelarme Dickschicht Zinkphosphat-Grundierung mit hohem Festkörper (Medium Solid). Speziell wenn mit WS-Plast-Dickschicht überlackiert werden soll. Überlackierbar mit allen gängigen Lacksystemen, nach Probeanstrich auch mit 2-K-Systemen. Haftet nicht auf feuerverzinktem Untergrund, elektrostatisch eingestellt Inhalt: 2,5 Liter Farbe: sandgelb Eigenschaften: WS-Haftgrund M4021 ist eine schnelltrocknende Dickschicht-Korrosionsschutz-Grundierung auf Epoxidharz-Ester-Basis. Durch Epoxidharz-Ester-Kombinationen als Korrosionsschutzinhibitoren wirkt WS-Haftgrund M4021 passivierend und besitzt ausgezeichnete Korrosionsschutzeigenschaften. Der Grundanstrich besitzt eine gute Kratzfestigkeit, Elastizität und ist mit WS-Plast-Dickschicht M4200, sowie mit anderen einkomponentigen Decklacken überlackierbar. Im Zweifelsfall wird ein Probeanstrich empfohlen. Verwendungszweck WS-Haftgrund M4021 kann auf allen Stahl-, Eisen- und Gussteilen im Innen- und Außenbereich verwendet werden. WS-Haftgrund M4021 ist speziell für den Einsatz von WS-Plast-Dickschicht M4200 im Außenbereich von nicht verzinkten Untergründen vorgesehen. Das Produkt empfiehlt sich auch hervorragend für alle Anwendungen im Stahl-, Anlagen-, Maschinen-, Behälterbau usw. und ist kälte- und tropenfest. Als füllender Zwischenanstrich wird WS-Zwischenanstrich M4021 EG als System-Korrosionsschutz empfohlen. Überlackierung Mit 1K-Lacken wie Alkydharz, 1K-Acryl, lösemittelhaltig oder wasserbasierend. im Zweifelsfall machen Sie einen Probeanstriche und/oder wenden Sie sich an unsere anwendungstechnische Abteilung. Luftspritzen 60 – 80sec. DIN 4mm Becher Düse mind. 1,5mm Spritzdruck ca 4,3 bar Airless-Spritzen: Düse 0,33mm, Druck ab 180 bar, Air-Mix ca. 110 bar Durchflußmenge ca. 300ccm/min elektrostatisch Spritzen: Mit allen gängigen Elektrostatik-Anlagen problemlos verarbeitbar. Bei Bedarf bitte gesondertes Arbeitsblatt anfordern. Verdünnung: WS-Plast-Verdünnung MV75134,60 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
WS-Haftgrund M4021 Dickschicht Zinkphoshat-Grundierung sandgelb, 750mlLösemittelarme Dickschicht Zinkphosphat-Grundierung mit hohem Festkörper (Medium Solid). Speziell wenn mit WS-Plast-Dickschicht überlackiert werden soll. Überlackierbar mit allen gängigen Lacksystemen, nach Probeanstrich auch mit 2-K-Systemen. Haftet nicht auf feuerverzinktem Untergrund, elektrostatisch eingestellt Inhalt: 750ml Farbe: sandgelb Eigenschaften: WS-Haftgrund M4021 ist eine schnelltrocknende Dickschicht-Korrosionsschutz-Grundierung auf Epoxidharz-Ester-Basis. Durch Epoxidharz-Ester-Kombinationen als Korrosionsschutzinhibitoren wirkt WS-Haftgrund M4021 passivierend und besitzt ausgezeichnete Korrosionsschutzeigenschaften. Der Grundanstrich besitzt eine gute Kratzfestigkeit, Elastizität und ist mit WS-Plast-Dickschicht M4200, sowie mit anderen einkomponentigen Decklacken überlackierbar. Im Zweifelsfall wird ein Probeanstrich empfohlen. Verwendungszweck WS-Haftgrund M4021 kann auf allen Stahl-, Eisen- und Gussteilen im Innen- und Außenbereich verwendet werden. WS-Haftgrund M4021 ist speziell für den Einsatz von WS-Plast-Dickschicht M4200 im Außenbereich von nicht verzinkten Untergründen vorgesehen. Das Produkt empfiehlt sich auch hervorragend für alle Anwendungen im Stahl-, Anlagen-, Maschinen-, Behälterbau usw. und ist kälte- und tropenfest. Als füllender Zwischenanstrich wird WS-Zwischenanstrich M4021 EG als System-Korrosionsschutz empfohlen. Überlackierung Mit 1K-Lacken wie Alkydharz, 1K-Acryl, lösemittelhaltig oder wasserbasierend. im Zweifelsfall machen Sie einen Probeanstriche und/oder wenden Sie sich an unsere anwendungstechnische Abteilung. Luftspritzen 60 – 80sec. DIN 4mm Becher Düse mind. 1,5mm Spritzdruck ca 4,3 bar Airless-Spritzen: Düse 0,33mm, Druck ab 180 bar, Air-Mix ca. 110 bar Durchflußmenge ca. 300ccm/min elektrostatisch Spritzen: Mit allen gängigen Elektrostatik-Anlagen problemlos verarbeitbar. Bei Bedarf bitte gesondertes Arbeitsblatt anfordern. Verdünnung: WS-Plast-Verdünnung MV75114,23 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter


-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Lohnt sich der Aufwand?
Der Aufwand lohnt sich, wenn das Ergebnis einen Mehrwert oder einen positiven Effekt hat. Es ist wichtig, abzuwägen, ob der Nutzen des Aufwands die investierte Zeit, Energie und Ressourcen rechtfertigt. Eine gründliche Kosten-Nutzen-Analyse kann helfen, diese Entscheidung zu treffen. **
-
Wann aktivieren wann Aufwand?
Die Frage "Wann aktivieren wann Aufwand?" bezieht sich auf die Entscheidung, wann bestimmte Kosten als Aufwand verbucht werden sollen. Kosten werden in der Regel dann als Aufwand verbucht, wenn sie dazu beitragen, Einnahmen zu erzielen oder wenn sie zur Erhaltung des Geschäftsbetriebs notwendig sind. Es ist wichtig, zwischen aktivierungspflichtigen und sofort abzugsfähigen Kosten zu unterscheiden. Aktivierungspflichtige Kosten werden in der Bilanz als Vermögenswert erfasst und über die Nutzungsdauer abgeschrieben, während sofort abzugsfähige Kosten direkt als Aufwand verbucht werden. Die genaue Entscheidung, wann Kosten aktiviert oder als Aufwand verbucht werden sollen, hängt von den spezifischen Umständen des Unternehmens und den geltenden Rechnungslegungsvorschriften ab. **
-
Welche Steuer betrieblicher Aufwand?
Die Steuer, die den betrieblichen Aufwand betrifft, ist die Gewerbesteuer. Diese Steuer wird auf den Gewinn von Unternehmen erhoben und ist eine Gemeindesteuer. Sie wird von der Gemeinde festgesetzt und variiert je nach Standort des Unternehmens. Die Gewerbesteuer wird auf den Gewerbeertrag berechnet, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge ergibt. Unternehmen müssen die Gewerbesteuer zusätzlich zur Einkommen- und Körperschaftsteuer zahlen und sie mindert somit den betrieblichen Gewinn. **

Ist Büromaterial ein Aufwand?
Ist Büromaterial ein Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, ob man aus Sicht der Buchhaltung oder der operativen Nutzung betrachtet. In der Buchhaltung wird Büromaterial als Aufwand betrachtet, da es zur Deckung der laufenden Betriebskosten dient. Für Unternehmen ist Büromaterial ein notwendiger Kostenfaktor, um den Geschäftsbetrieb aufrechtzuerhalten. Aus operativer Sicht ist Büromaterial ein wichtiger Bestandteil für die täglichen Arbeitsabläufe und die Effizienz im Unternehmen. Letztendlich kann man sagen, dass Büromaterial sowohl als Aufwand in der Buchhaltung als auch als Investition in die Arbeitsprozesse betrachtet werden kann. **
Ist miete ein Aufwand?
Ist Miete ein Aufwand? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Für Mieter ist die Miete definitiv ein Aufwand, da sie regelmäßig Geld dafür ausgeben müssen, um ein Dach über dem Kopf zu haben. Für Vermieter hingegen ist die Miete Einnahme, da sie Einkommen aus der Vermietung von Immobilien generieren. In der Buchhaltung wird Miete in der Regel als Aufwand betrachtet, da sie zu den laufenden Kosten eines Unternehmens oder einer Person gehört. Letztendlich kann man sagen, dass Miete in den meisten Fällen als Aufwand betrachtet wird, da sie finanzielle Mittel erfordert, um Wohnraum zu nutzen. **
Top-Angebote
Produkte zum Begriff Aufwand:
-
Wo liegt der Unterschied zwischen Haftgrund, Grundierung und Tiefengrund?
Haftgrund, Grundierung und Tiefengrund sind alle Produkte, die vor dem Auftragen von Farbe oder Lack auf Oberflächen verwendet werden. Der Haftgrund dient dazu, die Haftung der Farbe auf schwierigen Untergründen zu verbessern. Die Grundierung wird verwendet, um die Oberfläche zu glätten, Unebenheiten auszugleichen und die Farbe gleichmäßig aufzutragen. Der Tiefengrund wird verwendet, um poröse Untergründe zu versiegeln und das Eindringen von Farbe oder Feuchtigkeit zu verhindern. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Lohnt sich der Aufwand?
Der Aufwand lohnt sich, wenn das Ergebnis einen Mehrwert oder einen positiven Effekt hat. Es ist wichtig, abzuwägen, ob der Nutzen des Aufwands die investierte Zeit, Energie und Ressourcen rechtfertigt. Eine gründliche Kosten-Nutzen-Analyse kann helfen, diese Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Aufwand
-
WS-Haftgrund M4021 Dickschicht Zinkphoshat-Grundierung sandgelb, 2,5Ltr.Lösemittelarme Dickschicht Zinkphosphat-Grundierung mit hohem Festkörper (Medium Solid). Speziell wenn mit WS-Plast-Dickschicht überlackiert werden soll. Überlackierbar mit allen gängigen Lacksystemen, nach Probeanstrich auch mit 2-K-Systemen. Haftet nicht auf feuerverzinktem Untergrund, elektrostatisch eingestellt Inhalt: 2,5 Liter Farbe: sandgelb Eigenschaften: WS-Haftgrund M4021 ist eine schnelltrocknende Dickschicht-Korrosionsschutz-Grundierung auf Epoxidharz-Ester-Basis. Durch Epoxidharz-Ester-Kombinationen als Korrosionsschutzinhibitoren wirkt WS-Haftgrund M4021 passivierend und besitzt ausgezeichnete Korrosionsschutzeigenschaften. Der Grundanstrich besitzt eine gute Kratzfestigkeit, Elastizität und ist mit WS-Plast-Dickschicht M4200, sowie mit anderen einkomponentigen Decklacken überlackierbar. Im Zweifelsfall wird ein Probeanstrich empfohlen. Verwendungszweck WS-Haftgrund M4021 kann auf allen Stahl-, Eisen- und Gussteilen im Innen- und Außenbereich verwendet werden. WS-Haftgrund M4021 ist speziell für den Einsatz von WS-Plast-Dickschicht M4200 im Außenbereich von nicht verzinkten Untergründen vorgesehen. Das Produkt empfiehlt sich auch hervorragend für alle Anwendungen im Stahl-, Anlagen-, Maschinen-, Behälterbau usw. und ist kälte- und tropenfest. Als füllender Zwischenanstrich wird WS-Zwischenanstrich M4021 EG als System-Korrosionsschutz empfohlen. Überlackierung Mit 1K-Lacken wie Alkydharz, 1K-Acryl, lösemittelhaltig oder wasserbasierend. im Zweifelsfall machen Sie einen Probeanstriche und/oder wenden Sie sich an unsere anwendungstechnische Abteilung. Luftspritzen 60 – 80sec. DIN 4mm Becher Düse mind. 1,5mm Spritzdruck ca 4,3 bar Airless-Spritzen: Düse 0,33mm, Druck ab 180 bar, Air-Mix ca. 110 bar Durchflußmenge ca. 300ccm/min elektrostatisch Spritzen: Mit allen gängigen Elektrostatik-Anlagen problemlos verarbeitbar. Bei Bedarf bitte gesondertes Arbeitsblatt anfordern. Verdünnung: WS-Plast-Verdünnung MV75134,60 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
WS-Haftgrund M4021 Dickschicht Zinkphoshat-Grundierung sandgelb, 750mlLösemittelarme Dickschicht Zinkphosphat-Grundierung mit hohem Festkörper (Medium Solid). Speziell wenn mit WS-Plast-Dickschicht überlackiert werden soll. Überlackierbar mit allen gängigen Lacksystemen, nach Probeanstrich auch mit 2-K-Systemen. Haftet nicht auf feuerverzinktem Untergrund, elektrostatisch eingestellt Inhalt: 750ml Farbe: sandgelb Eigenschaften: WS-Haftgrund M4021 ist eine schnelltrocknende Dickschicht-Korrosionsschutz-Grundierung auf Epoxidharz-Ester-Basis. Durch Epoxidharz-Ester-Kombinationen als Korrosionsschutzinhibitoren wirkt WS-Haftgrund M4021 passivierend und besitzt ausgezeichnete Korrosionsschutzeigenschaften. Der Grundanstrich besitzt eine gute Kratzfestigkeit, Elastizität und ist mit WS-Plast-Dickschicht M4200, sowie mit anderen einkomponentigen Decklacken überlackierbar. Im Zweifelsfall wird ein Probeanstrich empfohlen. Verwendungszweck WS-Haftgrund M4021 kann auf allen Stahl-, Eisen- und Gussteilen im Innen- und Außenbereich verwendet werden. WS-Haftgrund M4021 ist speziell für den Einsatz von WS-Plast-Dickschicht M4200 im Außenbereich von nicht verzinkten Untergründen vorgesehen. Das Produkt empfiehlt sich auch hervorragend für alle Anwendungen im Stahl-, Anlagen-, Maschinen-, Behälterbau usw. und ist kälte- und tropenfest. Als füllender Zwischenanstrich wird WS-Zwischenanstrich M4021 EG als System-Korrosionsschutz empfohlen. Überlackierung Mit 1K-Lacken wie Alkydharz, 1K-Acryl, lösemittelhaltig oder wasserbasierend. im Zweifelsfall machen Sie einen Probeanstriche und/oder wenden Sie sich an unsere anwendungstechnische Abteilung. Luftspritzen 60 – 80sec. DIN 4mm Becher Düse mind. 1,5mm Spritzdruck ca 4,3 bar Airless-Spritzen: Düse 0,33mm, Druck ab 180 bar, Air-Mix ca. 110 bar Durchflußmenge ca. 300ccm/min elektrostatisch Spritzen: Mit allen gängigen Elektrostatik-Anlagen problemlos verarbeitbar. Bei Bedarf bitte gesondertes Arbeitsblatt anfordern. Verdünnung: WS-Plast-Verdünnung MV75114,23 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
BONDEX Nadelholz-Imprägnierung Plus 4 L farblos Grundierung (vorher Ultra)BONDEX Nadelholz-Imprägnierung Plus 4,0 L farblos Grundierung (vorher Ultra) lösemittelhaltige Grundierung für alle Hölzer im Aussenbereich sowie für maßhaltige Bauteile, allseitig bis zu 10 Jahre Schutzwirkung im Holz im System mit BONDEX Endbeschichtungen tiefeindringende ultrafeine Wirkstoffe systemabgestimmt mit allen BONDEX Endbeschichtungen im Aussenbereich Haftverbesserer für nachfolgende Beschichtungen Tiefenschutz vor Fäulnis und Bläue Das Holzschutzmittel dient zum Schutz statisch nicht beanspruchter Hölzer ohne Erdkontakt im Aussenbereich vor Fäulnis und Bläue nach DIN 68 800, Teil 3. Was Sie noch über die BONDEX Imprägnierung Plus wissen sollten: Produktart: Grundierung Anwendungsbereich: Aussen Konsistenz: flüssig Glanzgrad: matt Verarbeitung: Streichen Farbe: farblos Gebindegröße: 4,0 L Vor Gebrauch stets Kennzeichnung und Produktinformation lesen. Reichweite: ca. 8 m2 / Liter (4,0 Liter reichen für ca. 32m2) staubtrocken: ca. 3 Std. überstreichbar: ca. 24 Std.44,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
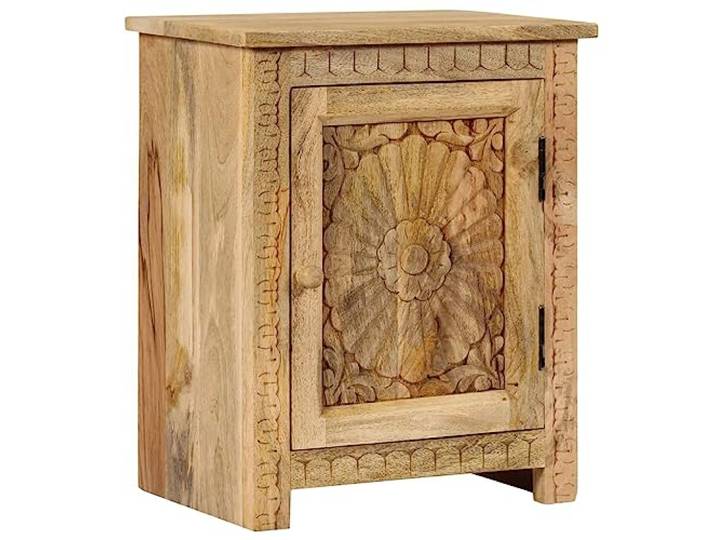
Fisinber Nachttisch Massivholz Mango 40x30x50 cm Beistelltisch Holz Handgeschnitzter Nachtschrank aus echtem Mangoholz fürs Schlafzimmer mit Türfach, fertig montiert ohne Aufwand.Fisinber Nachttisch Massivholz Mango 40x30x50 cm Beistelltisch Holz Handgeschnitzter Nachtschrank aus echtem Mangoholz fürs Schlafzimmer mit Türfach, fertig montiert ohne Aufwand.. ORDNUNG AM BETT: Die kompakte Nachtkommode bietet ein geräumiges Schrankfach für Bücher, Smartphone und persönliche Gegenstände direkt neben dem Bett. KOMPAKTE MASSE: Mit den Maßen 40 x 30 x 50 cm fügt sich der schmale Beistelltisch ideal in kleine Schlafzimmer und Nischen neben dem Bett ein. MASSIVES MANGOHOLZ: Das verarbeitete Echtholz mit natürlichem Finish überzeugt durch Stabilität, Langlebigkeit und eine einzigartige Maserung. ELEGANTE DETAILS: Die sorgfältig geschnitzten Muster auf der Front verleihen der Kommode eine stilvolle Note und machen jedes Stück zum Unikat. SOFORT EINSATZBEREIT: Der kleine Schrank wird bereits vollständig montiert , sodass kein zeitraubendes Zusammenbauen nötig ist. Farbe:Braun186,29 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Wann aktivieren wann Aufwand?
Die Frage "Wann aktivieren wann Aufwand?" bezieht sich auf die Entscheidung, wann bestimmte Kosten als Aufwand verbucht werden sollen. Kosten werden in der Regel dann als Aufwand verbucht, wenn sie dazu beitragen, Einnahmen zu erzielen oder wenn sie zur Erhaltung des Geschäftsbetriebs notwendig sind. Es ist wichtig, zwischen aktivierungspflichtigen und sofort abzugsfähigen Kosten zu unterscheiden. Aktivierungspflichtige Kosten werden in der Bilanz als Vermögenswert erfasst und über die Nutzungsdauer abgeschrieben, während sofort abzugsfähige Kosten direkt als Aufwand verbucht werden. Die genaue Entscheidung, wann Kosten aktiviert oder als Aufwand verbucht werden sollen, hängt von den spezifischen Umständen des Unternehmens und den geltenden Rechnungslegungsvorschriften ab. **
-
Welche Steuer betrieblicher Aufwand?
Die Steuer, die den betrieblichen Aufwand betrifft, ist die Gewerbesteuer. Diese Steuer wird auf den Gewinn von Unternehmen erhoben und ist eine Gemeindesteuer. Sie wird von der Gemeinde festgesetzt und variiert je nach Standort des Unternehmens. Die Gewerbesteuer wird auf den Gewerbeertrag berechnet, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge ergibt. Unternehmen müssen die Gewerbesteuer zusätzlich zur Einkommen- und Körperschaftsteuer zahlen und sie mindert somit den betrieblichen Gewinn. **
-
Ist Büromaterial ein Aufwand?
Ist Büromaterial ein Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, ob man aus Sicht der Buchhaltung oder der operativen Nutzung betrachtet. In der Buchhaltung wird Büromaterial als Aufwand betrachtet, da es zur Deckung der laufenden Betriebskosten dient. Für Unternehmen ist Büromaterial ein notwendiger Kostenfaktor, um den Geschäftsbetrieb aufrechtzuerhalten. Aus operativer Sicht ist Büromaterial ein wichtiger Bestandteil für die täglichen Arbeitsabläufe und die Effizienz im Unternehmen. Letztendlich kann man sagen, dass Büromaterial sowohl als Aufwand in der Buchhaltung als auch als Investition in die Arbeitsprozesse betrachtet werden kann. **
-
Ist miete ein Aufwand?
Ist Miete ein Aufwand? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Für Mieter ist die Miete definitiv ein Aufwand, da sie regelmäßig Geld dafür ausgeben müssen, um ein Dach über dem Kopf zu haben. Für Vermieter hingegen ist die Miete Einnahme, da sie Einkommen aus der Vermietung von Immobilien generieren. In der Buchhaltung wird Miete in der Regel als Aufwand betrachtet, da sie zu den laufenden Kosten eines Unternehmens oder einer Person gehört. Letztendlich kann man sagen, dass Miete in den meisten Fällen als Aufwand betrachtet wird, da sie finanzielle Mittel erfordert, um Wohnraum zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.